Mroczne Fortuny. PBG: stadiony na Euro 2012 i upadłość układowa
Wypracowanie stabilnej rentowności w sektorze wielkich zamówień publicznych wymaga nie tylko posiadania ogromnego zaplecza maszynowego, ale przede wszystkim elastyczności cenowej w długoterminowych kontraktach infrastrukturalnych. Rynek budowy dróg i obiektów kubaturowych stał się przed 2012 roku areną drapieżnej rywalizacji, w której polskie przedsiębiorstwa próbowały zmonopolizować zlecenia związane z organizacją Mistrzostw Europy w Piłce Nożnej. Podmiotem, który rzucił wyzwanie największym zagranicznym koncernom i stworzył potężną grupę kapitałową, był holding PBG SA. Spektakularny sukces oparty na masowej skali przyniósł jednak nagłe załamanie płynności finansowej oraz całkowity kryzys branżowy.
Droga na giełdowy szczyt i miliardowy portfel zamówień
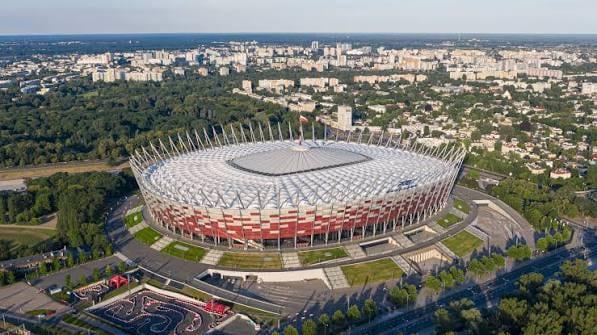
Aby precyzyjnie zrozumieć mechanizmy inżynierii finansowej, które doprowadziły do upadku przedsiębiorstwa, należy przeanalizować strukturę jego dynamicznego wzrostu. Założona w Wielkopolsce spółka PBG SA bardzo szybko zyskała status gwiazdy parkietu giełdowego w Warszawie. Inwestorzy zachwyceni wizją infrastrukturalnego boomu masowo kupowali akcje spółki, co wybiło jej kapitalizację rynkową do rekordowych poziomów i wprowadziło do prestiżowego indeksu największych spółek. Holding realizował najbardziej prestiżowe kontrakty w kraju, w tym budowę Stadionu Narodowego w Warszawie, stadionu w Gdańsku oraz kluczowych odcinków autostrad A1, A2 i A4. Oficjalne przychody operacyjne grupy kapitałowej przekraczały próg 3 000 000 000 złotych rocznie, a w skład holdingu wchodziły wyspecjalizowane podmioty takie jak Hydrobudowa czy Aprivia. Rentowność wydawała się niezagrożona, a rosnący portfel zamówień publicznych pozycjonował spółkę w ścisłej czołówce europejskiego przemysłu budowlanego.
Pułapka sztywnych cen i gwałtowny wzrost kosztów wykonawczych
Kluczowym elementem strategii operacyjnej holdingu, który po latach okazał się pułapką strukturalną, było podpisywanie kontraktów z Generalną Dyrekcją Dróg Krajowych i Autostrad na zasadzie ryczałtu ze sztywno określoną ceną końcową. W momencie gdy na rynku budowlanym nastąpiła gigantyczna kumulacja robót, ceny surowców, kruszyw, asfaltu oraz usług podwykonawczych wystrzeliły w górę o kilkadziesiąt procent. Polski holding został zmuszony do realizowania wielkich inwestycji poniżej realnych kosztów wytworzenia. Z perspektywy inżynierii finansowej działalność holdingu zaczęła generować potężne straty operacyjne na każdym kilometrze budowanych tras. Zamiast renegocjować warunki umów z państwem, przepisy prawa zamówień publicznych wiązały zarządowi ręce groźbą ogromnych kar umownych za opóźnienia przed Euro 2012. Aby ratować bieżące wskaźniki, grupa kapitałowa zaczęła finansować bieżącą działalność kosztem wstrzymywania płatności dla mniejszych firm, co wprowadziło holding w mroczną spiralę zadłużenia obrotowego.
Paraliż gotówkowy i dramat setek polskich firm rodzinnych
Ostateczny kataklizm wybuchł w 2012 roku, gdy holding PBG SA oficjalnie złożył w sądzie wniosek o upadłość układową, ogłaszając całkowitą utratę płynności finansowej. W ułamku doby banki komercyjne wypowiedziały wszystkie umowy kredytowe i zablokowały rachunki operacyjne holdingu, a handel akcjami na warszawskim parkiecie został zawieszony. Prawda o realnej kondycji finansowej budowlanego giganta ujrzała światło dzienne, wywołując potężny wstrząs na rynku finansowym. Najważniejszym i najbardziej bolesnym skutkiem upadku budowlanej potęgi było natychmiastowe odcięcie gotówki dla setek małych i średnich polskich firm podwykonawczych, które realizowały realne prace na budowach dróg i stadionów. Z powodu braku płynności finansowej ze strony generalnego wykonawcy, rodzinne firmy z całej Polski, dostawcy kruszyw oraz lokalni przedsiębiorcy transportowi zostali z bezwartościowymi fakturami na setki milionów złotych, co doprowadziło wiele z nich do nieuchronnego bankructwa.
Upadłość holdingu i przejęcie rynku przez kapitał zagraniczny
Z perspektywy nowoczesnej inżynierii finansowej krach grupy kapitałowej PBG był procesem nieodwracalnym, który na lata zmienił układ sił w polskim przemyśle. Choć spółka przez kolejną dekadę próbowała realizować procesy restrukturyzacji i zawarła układ z wierzycielami, jej dawna potęga operacyjna została całkowicie zniszczona. Aktywa budowlane zostały zredukowane, a powiązane spółki wykonawcze wygaszone lub zlikwidowane. Najważniejszym skutkiem makroekonomicznym upadku rodzimego lidera było całkowite wyczyszczenie przedpola pod ekspansję potężnych koncernów budowlanych z Europy Zachodniej i Azji. Rynek wielkich inwestycji infrastrukturalnych w Polsce o wartości wielu miliardów złotych rocznie został bezpowrotnie przejęty przez zagraniczny kapitał. Ta historia udowadnia, że podpisywanie wielkich kontraktów publicznych bez mechanizmów waloryzacji cenowej oraz opieranie sukcesu na drapieżnej walce o wolumeny stanowi najprostszą drogę do spektakularnego unicestwienia nawet największego imperium budowlanego.
Komentarze
- Wczytuję komentarze…


