Saudi Aramco bada opcje wyjścia z Polski. Na stole Rafineria Gdańska i hurt
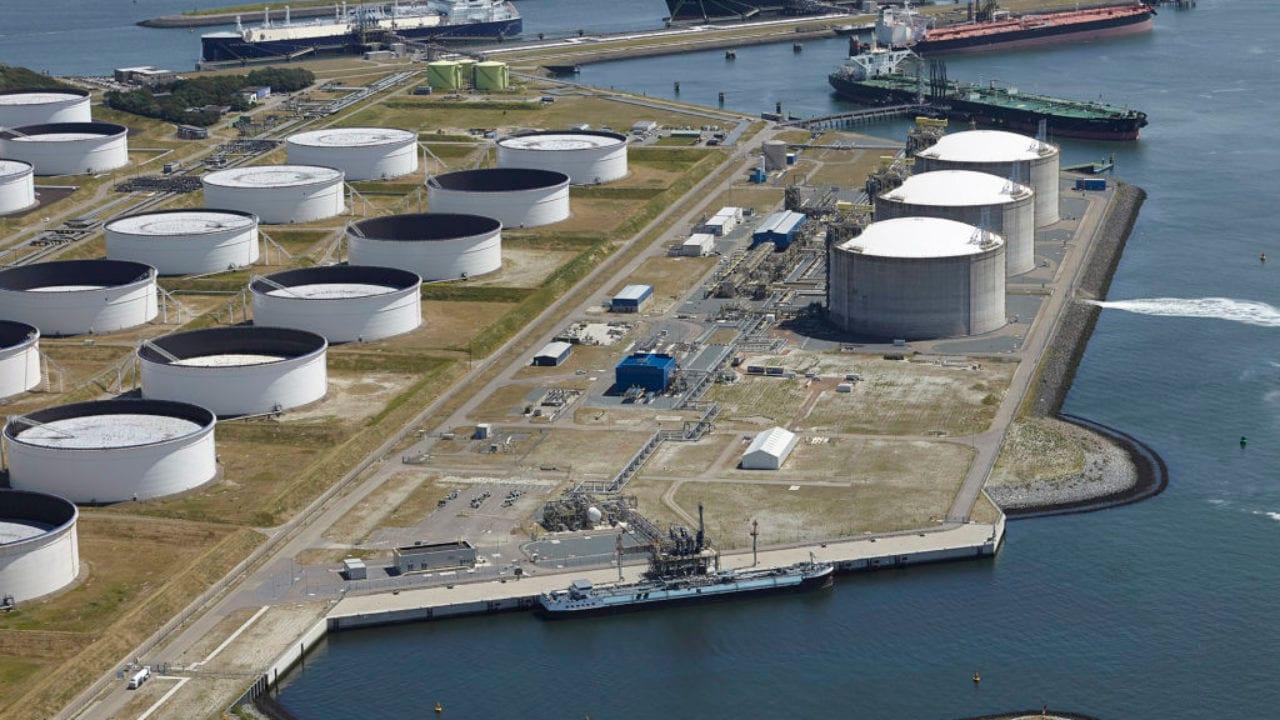
Jak poinformowała „Rzeczpospolita”, saudyjski potentat Saudi Aramco analizuje opcje zbycia całości lub części swoich aktywów nad Wisłą. Na liście potencjalnych transakcji znajdują się 30 proc. udziałów w Rafinerii Gdańskiej, a także spółka hurtowa Aramco Fuels Poland (dawny Lotos Paliwa) oraz 50 proc. w Air BP Aramco Poland (dawniej Lotos-Air BP). Choć w branży coraz głośniej mówi się o zamiarach Saudyjczyków, żadne ostateczne decyzje w tej sprawie dotąd nie zapadły.
Zyski na szczycie cyklu i unijne wymogi
Jako potencjalne przyczyny wycofywania się saudyjskiego koncernu wskazuje się m.in. nowe przepisy Unii Europejskiej dotyczące kwestii środowiskowych i ESG. Biuro prasowe Orlenu podkreśliło, że to właśnie regulacje na poziomie UE, a nie bieżąca relacja z polskim koncernem, stoją za ruchami partnera. Sprzedaż nad Wisłą wpisuje się również w szeroki globalny przegląd majątku Saudi Aramco, którego łączna wartość szacowana jest na 50 mld dol. Pod młotek mogą pójść m.in. udziały w podmiotach sektora siarkowego, terminalach eksportowych, infrastrukturze energetycznej i wodnej oraz nieruchomościach.
Zdaniem Michała Stajniaka, dyrektora Działu Analiz XTB, najbardziej prawdopodobnym scenariuszem jest sprzedaż samego ramienia hurtowego, czyli Aramco Fuels Poland. Spółka ta generuje ponad 500 mln zł zysku rocznie i w dwa lata zarobiła więcej, niż wynosił koszt jej zakupu. Ekspert ocenia, że przy wysokich marżach i wycenach realizacja zysków jest w tym momencie w pełni uzasadniona, zwłaszcza w obliczu rosnących ryzyk w sektorze hurtowym.
Brama do regionu i rola dostaw ropy
Nawet jeśli Saudi Aramco zrezygnuje z działalności hurtowej, nie musi to oznaczać zerwania współpracy surowcowej z Polską. Zgodnie z informacjami „Rzeczpospolitej” zbycie aktywów nie jest tożsame z wygaśnięciem długoterminowego kontraktu z Orlenem. Polska pozostaje dla koncernu z Bliskiego Wschodu kluczowym rynkiem. W 2025 r. Arabia Saudyjska zabezpieczała 46,9 proc. dostaw ropy do polskich zakładów rafineryjnych, podczas gdy Norwegia odpowiadała za 34,3 proc.
Znaczenie tej relacji uwidocznił wrzesień, gdy wskutek uderzeń w rurociąg East-West saudyjski eksport ropy do Europy spadł z poziomu około 900 tys. do około 460 tys. baryłek dziennie. Wówczas Orlen sprowadził brakujące ładunki m.in. z Wielkiej Brytanii, Norwegii, Algierii oraz Kazachstanu, utrzymując ciągłość pracy zakładów. W październiku dostawy z Rijadu zaczęły wracać do normy wraz z dodatkowymi wolumenami oferowanymi przez partnera.
Przeszłość fuzji i bariery formalne
Obecność Saudi Aramco w Gdańsku to efekt realizacji środków zaradczych wyznaczonych przez Komisję Europejską przy fuzji Orlenu z Grupą Lotos. Porozumienie ogłoszono 12 stycznia 2022 r., a umowy sfinalizowano 30 listopada 2022 r. Saudyjczycy kupili 30 proc. udziałów w wydzielonej Rafinerii Gdańskiej za stałą kwotę około 1,15 mld zł (plus korekta o dług i kapitał obrotowy), a Orlen zachował 70 proc. akcji. Częścią ustaleń miały być wspólne projekty petrochemiczne i budowa krakera parowego, jednak do realizacji tych planów nie doszło. W nowej strategii Orlenu ze stycznia 2025 r. partner nie został uwzględniony w inwestycjach petrochemicznych, co prezes Ireneusz Fąfara tłumaczył trudnymi warunkami rynkowymi dla tego sektora w Europie.
Doniesienia o możliwym odejściu Saudyjczyków wywołały polemikę polityczną. Były szef Orlenu Daniel Obajtek zarzucił obecnym władzom zaprzepaszczenie współpracy i projektów petrochemicznych. W odpowiedzi biuro prasowe koncernu zaprzeczyło zarzutom, wskazując na regulacyjne tło weryfikacji portfela przez partnera.
Gdyby doszło do transakcji dotyczącej gdańskiego zakładu, decydujący głos będzie miało państwo. Ministerstwo Aktywów Państwowych potwierdziło, że zbycie udziałów w Rafinerii Gdańskiej podlega ustawowej kontroli, a właściwy minister może zgłosić sprzeciw. Dodatkowo odkupienie tych udziałów bezpośrednio przez Orlen wymagałoby akceptacji Brukseli, co ze względu na reguły konkurencji z 2022 r. byłoby trudne do zrealizowania. Według analizy XTB polski koncern ma jednak prawo pierwszeństwa lub wskazania alternatywnego inwestora, co zapewni Warszawie realny wpływ na to, kto ewentualnie zajmie miejsce partnera z Arabii Saudyjskiej.
Komentarze
- Wczytuję komentarze…


