Bankowy taran wolnego rynku. Jak PKO BP przekształcił się z reliktu PRL w giełdowego giganta
Większość procesów restrukturyzacyjnych w Europie Środkowo-Wschodniej po 1989 roku wiązała się z przejmowaniem lokalnego rynku przez zachodnie grupy kapitałowe, które dysponowały potężnym zapleczem technologicznym. Sektor bankowy w Polsce w dużej mierze został zdominowany przez inwestorów z Niemczech, Włoch, Hiszpanii czy Holandii. Jedynym podmiotem o rodowodzie państwowym, który nie tylko oparł się zagranicznej ekspansji, ale zdołał utrzymać pozycję absolutnego lidera rynku, jest PKO Bank Polski. Droga tej instytucji od scentralizowanego urzędu oszczędnościowego epoki PRL do nowoczesnego holdingu technologicznego notowanego na giełdzie to podręcznikowy przykład strategicznego zarządzania kapitałem i transformacji cyfrowej na masową skalę.
Monopol oszczędnościowy w realiach gospodarki planowanej
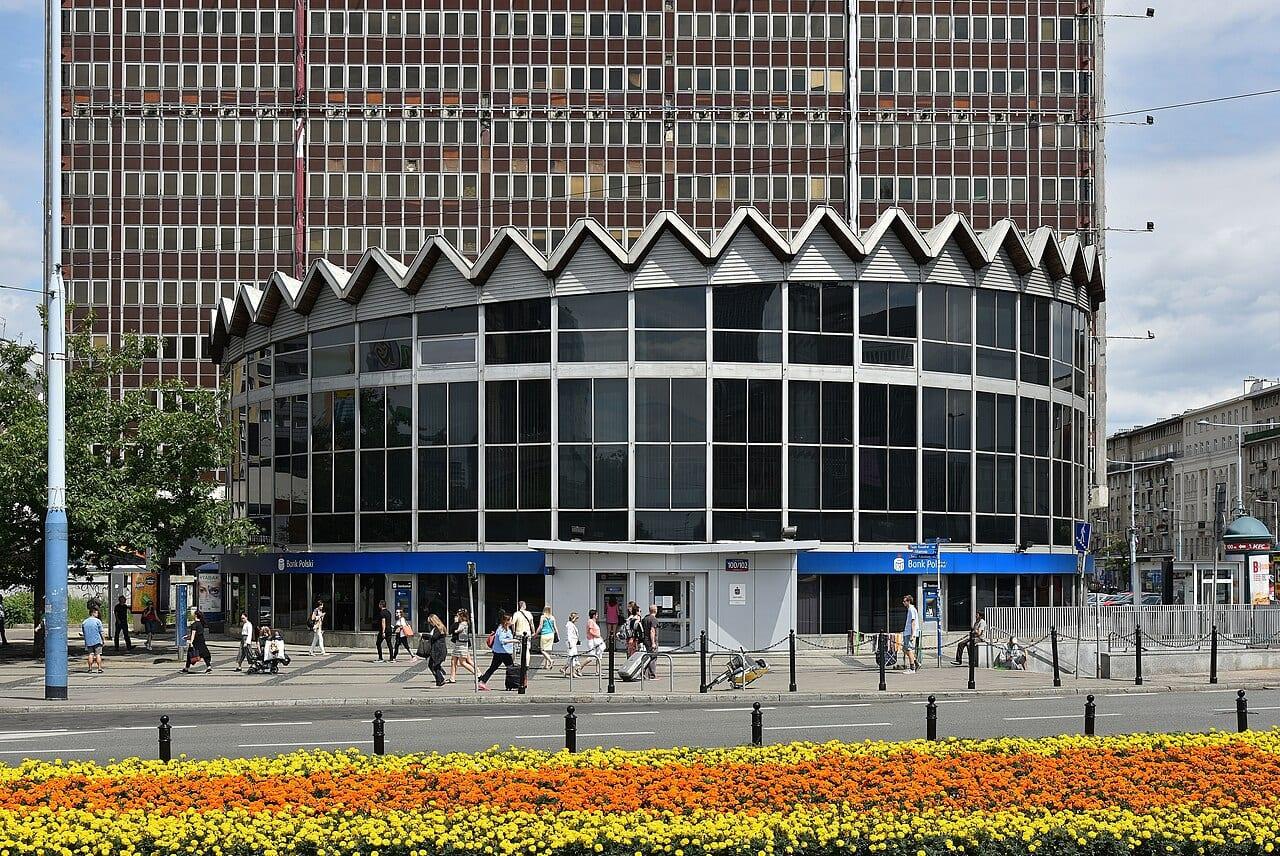
Aby w pełni zrozumieć skalę sukcesu PKO BP, należy cofnąć się do realiów panujących przed 1989 roku. Utworzona pierwotnie w 1919 roku Powszechna Kasa Oszczędności w czasach Polskiej Rzeczypospolitej Ludowej została przekształcona w państwowy aparat do gromadzenia depozytów ludności. Bank nie funkcjonował wówczas na zasadach rynkowych, a jego głównym zadaniem było finansowanie centralnych inwestycji państwowych oraz obsługa masowych programów oszczędnościowych. Symbolem tamtej epoki stały się papierowe książeczki oszczędnościowe, Szkolne Kasy Oszczędności oraz przede wszystkim książeczki mieszkaniowe. Te ostatnie były dla milionów Polaków jedyną drogą do uzyskania własnego lokalu spółdzielczego, choć system oparty na systematycznych wpłatach i wieloletnim oczekiwaniu na przydział mieszkania załamał się wraz z wybuchem hiperinflacji na przełomie dekad. W 1989 roku PKO BP wszedł w realia kapitalizmu jako instytucja o gigantycznej strukturze placówek, ale całkowicie niedostosowana do nowoczesnej oceny ryzyka kredytowego, pozbawiona systemów informatycznych i obciążona gigantycznymi zobowiązaniami wobec posiadaczy wkładów mieszkaniowych.
Historyczny debiut na GPW jako punkt zwrotny transformacji
Kluczym momentem, który definitywnie zamknął epokę państwowego skansenu i zmusił instytucję to wejścia w rynkowy reżim finansowy, był rok 2004. Wówczas rząd podjął decyzję o częściowej prywatyzacji i wprowadzeniu akcji PKO BP na Giełdę Papierów Wartościowych w Warszawie. Debiut ten, który odbył się 10 listopada 2004 roku, zapisał się jako największa operacja na polskim rynku kapitałowym. Zainteresowanie akcjami ze strony inwestorów indywidualnych oraz wielkich instytucjonalnych funduszy emerytalnych i inwestycyjnych było tak ogromne, że wartość redukcji zapisów w transzy detalicznej osiągnęła rekordowe poziomy. Wprowadzenie spółki na giełdę przyniosło budżetowi państwa miliardy złotych, ale dla samego banku oznaczało to przede wszystkim konieczność pełnej transparentności finansowej. Od tego momentu PKO BP musiał co kwartał raportować swoje wyniki przed rynkiem, co wymusiło drastyczną restrukturyzację kosztów operacyjnych, zamknięcie nierentownych placówek oraz budowę zaawansowanych departamentów zarządzania ryzykiem. Akcje banku błyskawicznie stały się głównym motorem napędowym indeksu WIG20, a sam podmiot zyskał status blue chipa, czyli spółki o najwyższej stabilności i płynności na warszawskim parkiecie.
Cyfrowa rewolucja i stworzenie standardu płatności BLIK
Największym wyzwaniem dla PKO BP w drugiej dekadzie dwudziestego pierwszego wieku była obrona udziałów rynkowych przed mniejszymi, niezwykle zwrotnymi bankami prywatnymi, które przyciągały młodych klientów nowoczesnymi systemami internetowymi. Konserwatywny wizerunek PKO BP groził utratą bazy depozytowej na rzecz konkurencji. Odpowiedzią na to zagrożenie była całkowita reorientacja technologiczna holdingu, która przekształciła bank w firmę programistyczną posiadającą licencję bankową. Głównym taranem tej cyfrowej transformacji stało się wdrożenie autorskiej aplikacji mobilnej IKO. System ten został zaprojektowany tak efektywnie, że wielokrotnie zdobywał prestiżowe międzynarodowe nagrody w rankingach najlepszych aplikacji bankowych na świecie. Prawdziwym przełomem dla całego polskiego sektora finansowego było jednak podjęcie przez PKO BP decyzji o udostępnieniu technologii aplikacji konkurentom. To właśnie na bazie kodu i rozwiązań IKO powołano do życia Polski Standard Płatności, czyli system BLIK. Rozwiązanie to całkowicie zdominowało polski rynek e-commerce i płatności bezgotówkowych, spychając tradycyjne karty płatnicze globalnych organizacji Visa i Mastercard na dalszy plan w segmencie transakcji internetowych.
Bilans finansowy holdingu i struktura współczesnych aktywów
Dzisiejsze oficjalne raporty okresowe PKO BP pokazują porażającą skalę dominacji tego podmiotu w regionie. Skonsolidowane aktywa grupy kapitałowej przekroczyły historyczną granicę 450 000 000 000 złotych, co czyni z banku niekwestionowanego lidera w Europie Środkowo-Wschodniej. Roczne zyski netto przedsiębiorstwa regularnie osiągają poziomy liczone w miliardach złotych, i to pomimo potężnych obciążeń regulacyjnych, takich jak wakacje kredytowe czy wielomiliardowe rezerwy na portfel kredytów hipotecznych powiązanych z kursem franka szwajcarskiego. Struktura akcjonariatu spółki pozostaje stabilna, a Skarb Państwa zachowuje strategiczny pakiet kontrolny wynoszący niecałe 30 procent ogólnej liczby głosów, co pozwala na zabezpieczenie interesów narodowych przy jednoczesnym zachowaniu czysto rynkowego charakteru wyceny giełdowej. Grupa rozrosła się w potężny holding kapitałowy, w skład którego wchodzą między innymi PKO Leasing, PKO TFI, PKO BP Bankowy PTE oraz spółki zależne działające na rynku ukraińskim. Ta trwająca ponad trzy dekady ewolucja udowadnia, że żelazna dyscyplina kosztowa, gigantyczna baza lojalnych klientów oraz bezwzględne inwestycje w najnowocześniejsze technologie IT potrafią przekształcić postkomunistyczny urząd w globalną ikonę nowoczesnej bankowości detalicznej i korporacyjnej.
Komentarze
- Wczytuję komentarze…